开开心心出去玩一圈,回来之后,我的购房资格,购房资格去哪儿了!多么希望是假的,假的!还我购房资格!
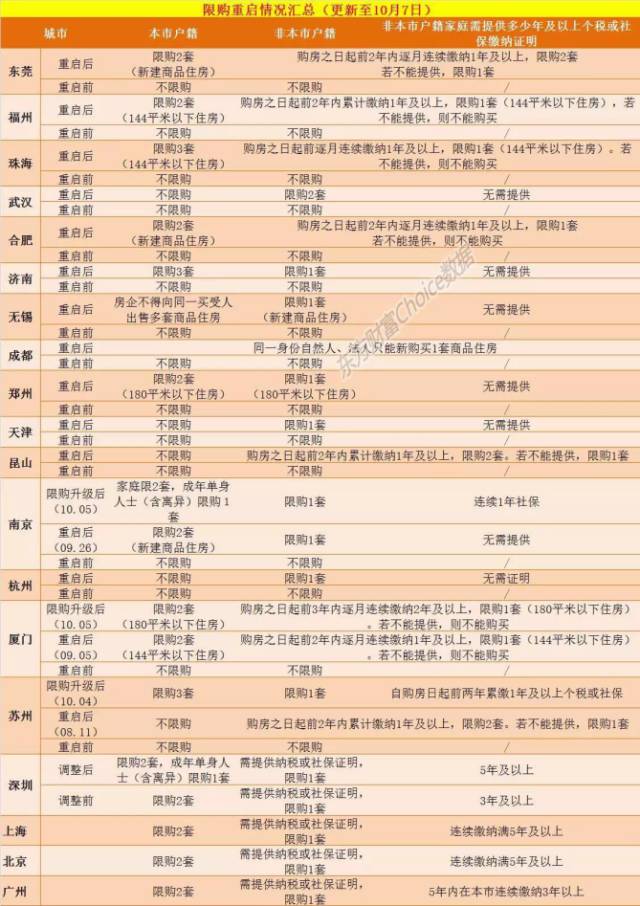
过去一年,全国一、二线城市楼市的迅猛上涨,楼市的过热也迎来了政策的调控。正值楼市“金九银十”交替之际,9月30日晚间至10月6日,短短七天时间,北京、天津、苏州、成都、合肥、南京、深圳等多个城市先后发布新楼市调控政策,(10月7日)又有珠海、东莞和福州三座城市重启限购限贷,再加上严格楼市管理的惠州,使得本轮全国加入调控行列的城市达到19个。有人担心,这种不可抗力因素可能会使得一些交易因无法贷款而中止,从而形成大规模违约?让我们用大数据来看看吧。在楼市调控方面,上海是先行者。以“上海 房产 限购”为关键词,律新社在中国裁判文书网共搜到574个结果,法律大数据平台“理脉”搜索到569份裁判文书,无讼案例中搜索到849个结果,在另外一个法律大数据平台openlaw搜到760份,浏览一些判决书内容,发现多是因为限购之后,无法购房形成合同违约为主。
自上海实施楼市限购后,购房者与卖家之间的各种合同纠纷屡见不鲜,由于双方难以达成一致,不少最终诉诸法庭。19城楼市调控后,会产生更多的法律问题吗?律新社采访了上海凯正律师事务所杨仲侃律师。杨仲侃律师认为,楼市调控是政府政策调整的结果,最多有三个月到半年的急速冷冻期,这三到六个月大家都处于观望中,之后市场会慢慢恢复。与上海相比,有的城市调控政策相对宽松。例如,买家已经支付定金但是没有网签的,仍然认可买房资格。杨仲侃律师在裁判文书网上统计发现,自2015年12月份到2016年3月份,真正因为限购而产生的买卖房屋纠纷并且最终诉诸法庭的共180多件,因楼市限购而引发的纠纷并没有出现大家预期的井喷式增长。
楼市调控伴随着一系列法律问题的产生是不言而喻的。19城最新出台的政策会使很多人失去购房资格或能力,对于已经签了合同或正在准备房贷的人来说,更是有苦说不出。那么问题来了,住房调控政策是否属不可抗力?
根据我国法律规定:不可抗力是一项免责条款,是指买卖合同签订后,不是由于合同当事人的过失或疏忽,而是由于发生了合同当事人无法预见、无法预防、无法避免和无法控制的事件,以致不能履行或不能如期履行合同,发生意外事件的一方可以免除履行合同的责任或者推迟履行合同,在我国《民法通则》上是指“不能预见、不能避免和不能克服的客观情况”。各城市出台的住房限购政策在性质上具有公共政策的性质,确实会对房屋买卖合同能否继续履行造成重大影响。但根据法理,只有同时具备“不能预见、不能避免和不能克服”三大要件才属于“不可抗力”范畴,可是这么多年来,针对楼市过热。中央和地方频频出台政策,经历了一个从限贷到限购逐步加强和完善的长期发展过程。调控目标非常明确,并非猝不及防突然发生。完全称不上是“不可预见、不可避免和不可克服。”而且房屋买卖合同标的额相对较大,对合同当事人切身利益攸关。合同当事人在签订房屋买卖合同时对合同订立之后,对可能出现的市场风险,以及各种履行方面的障碍均应当有一定程度的预见和判断,不会对各地方逐渐加强的宏观调控措施毫无心理准备。因此,基于上述考量,这两年国家和地方政府新出台的住房限购政策在我国司法实践中不会被人民法院认定为《合同法》第一百一十七条所规定的不可抗力。对于房屋买卖合同订立之后,由于国家或当地政府出台住房限购政策的实施,致使买受人无法办理房屋过户登记手续的,人民法院通常会认定为,因不可归责于双方当事人的原因导致合同目的无法实现,也就是买卖双方都没有错,这种情况下,除合同另有约定外。法院允许当事人以国家或当地政府新出台住房限购政策为理由提出解除合同,出卖人应当将收受的购房款或定金返还给买受人。买受人需酌情承担出卖人实际付出的费用等合理损失。合同当事人一方因这种情况解除合同,而要求另一方承担违约责任或适用定金罚则的,人民法院一般不予支持。如果确有证据证明因解除合同导致当事人间利益失衡,损失方要求对方补偿其所受合理损失的,经人民法院审查,解除合同确实导致当事人间利益失衡,会酌情考虑支持损失方提出由另一方补偿其合理损失。
楼市调控政策出台,带来了新类型房屋买卖纠纷,法院在审判实务中如何界定这些新型纠纷?上海市一中院民二庭课题组曾经对这个问题进行了分析。
1.预约合同或买卖合同签订后出台“限贷令”对买受人贷款造成影响基于“限贷令”对买受人造成的不同影响,楼市新政引发的房屋买卖纠纷共有两类。一是买受人购买“二套房”,依据“国十条”规定,二套房贷款首付款比例不得低于50%。但在“限贷令”出台之前,当事人签订的预约合同或买卖合同约定的首付比例低于房价的50%,此时“限贷令”的出台使得买受人无法获得约定成数的贷款,这种情况可称为“贷款不足”。二是买受人购买房屋属于“三套房及以上”,买卖双方原本约定买受人通过贷款形式支付大部分房款,但依据“国五条”关于各商业银行暂停发放第三套及以上住房贷款的规定,买受人根本没有获得贷款的资格,可称为“贷款不成”。买受人因楼市新政出台而贷款不足或贷款不成,进而认为原有预约合同或买卖合同难以继续履行,故要求解除合同,并以“限贷令”属于情势变更、合同未能履行不能归责于己方为由,主张免负违约责任。在预约合同或买卖合同中,当事人约定买受人以贷款方式支付部分房款,若买受人获得贷款低于合同约定的数额,则应以现金补足贷款不足的部分,实践中该合同条款常被称为“现金补足”条款。当合同约定“现金补足”条款,而买受人受“限贷令”影响又未以现金补足贷款不足部分时,出卖人遂要求买受人承担未依约支付房款的违约责任。该类型纠纷中,当事人往往对“现金补足”条款的适用范围,以及买受人主观过错的认定产生争议。买受人认为此条款仅适用于因个人信用等买受人的原因导致贷款无法办理的情况,并不涵盖因政策调整而致贷款不能的情况;出卖人则认为因新政出台而致贷款不能的情形理应包含在内。在涉新政房屋买卖纠纷中,有相当一部分案件预约合同约定的签订买卖合同的时间早于新政出台时间,换言之,若按约定的时间签订买卖合同,双方交易不会受新政影响。但实践中,往往当事人对自身义务认识不足,导致未能如期签订买卖合同而遭遇“新政”,使得交易无法继续进行而产生纠纷。如出卖人因房产证遗失尚未拿到补办的产证,或者因房产证登记产权人中有已故老人姓名,需通过继承变更产权人等,在约定签约之时尚不具备条件而迟延签约;部分买受人则在未充分了解自身资信是否符合预期贷款成数的要求,或者在未备齐申请贷款所需材料的情况下即进行交易,后因贷款迟延而推迟签订买卖合同。2、预约合同或买卖合同签订前出台“限贷令”并对买受人贷款造成影响买卖双方签订预约合同或买卖合同之前“限贷令”已经出台,且买受人属于“限贷令”调控对象,但其仍然贷款购买房屋。该类纠纷的产生原因在于,楼市新政出台后,各地制定具体实施细则尚需一定时间,买受人为搭上原有购房政策的“末班车”,虽明知其贷款将来可能受限,仍以贷款方式购买房屋。买受人的这种侥幸心理使其担负了很大的交易风险,一旦无法获得预期的贷款,买受人多因缺乏其他的筹款途径而难以支付全部房款,只得要求解除合同。当事人于楼市新政出台后签订的预约合同或买卖合同因买受人受政策影响而无法继续履行,就合同解除的违约责任,双方多发生争议。买受人认为,出卖人明知买受人受新政所限无法按照约定的房款比例获得贷款,却仍与买受人签订合同,因此,对于合同无法继续履行之结果,双方均有过错,应分担合同解除的违约责任;出卖人则以买受人实际并不属于新政调控对象或不知道买受人属于调控对象为由,拒绝分担责任。 根据“新国八条”规定,“已拥有2套及以上住房的当地户籍居民家庭,暂停在本行政区域内向其售房”,“拥有1套及以上住房的非当地户籍居民家庭、无法提供一定年限当地纳税证明或社会保险缴纳证明的非当地户籍居民家庭,暂停在本行政区域内向其售房。此即“限购令”。“限购令”对交易的调控是以网签房屋买卖合同为时间节点的,即如果双方已经网上签订买卖合同,即使尚未办理房屋过户手续,该交易仍不受“限购令”影响,双方按照原有楼市政策进行房屋过户;反之,若“限购令”在买卖双方签订售房合同后,网上签订售房合同之前出台,则房屋能否过户应以“限购令”相关规定为准。“限购令”出台引发房屋买卖纠纷的类型主要为买卖双方已经签订预约合同或买卖合同,但因受“限购令”的影响,房屋无法过户,合同难以继续履行。买受人认为楼市新政导致房屋无法过户不能归责于买受人,故不应承担合同解除的违约责任。出卖人则认为,买受人名下已有房屋,却未对其可能成为楼市新政的调控对象有所预见,仍然继续购房,最终因受新政影响而无法履行合同,故其具有主观过错,应承担合同解除的责任。